Un cabinet comptable est jugé sur un document que peu de ses clients lisent en entier. Le bilan arrive pourtant en dernier. Avant lui, il y a des factures froissées, des reçus manuscrits, des relevés bancaires, des bulletins de paie, et surtout des pièces qui manquent. Le métier consiste à transformer cette matière inégale en comptes qui tiennent, puis à expliquer à celui qui dirige ce qu’ils disent de son activité.
Ce qu’un cabinet comptable vend réellement
Le client est la personne qui commande et qui paie : un gérant de commerce, un dirigeant de petite entreprise, un responsable d’association, un professionnel exerçant seul. Ce qu’il achète n’est presque jamais « des chiffres ». Il achète une comptabilité tenue à jour, des états établis selon un référentiel identifiable, des échéances respectées, et la capacité de justifier ce qui a été déclaré le jour où quelqu’un le lui demande.
La demande commence par un entretien, et cet entretien porte sur des faits mesurables : quelle activité, quel volume de pièces par mois, combien de comptes bancaires, combien de salariés, quel logiciel éventuel, et surtout quel retard. Un cabinet qui chiffre une mission sans avoir posé ces questions chiffre autre chose que le travail réel.
De ces réponses découle une proposition écrite : le périmètre de la mission, ce qui en est exclu, la périodicité, et ce qui est attendu du client. Cette dernière partie compte autant que les autres, parce qu’une comptabilité est un travail à deux.
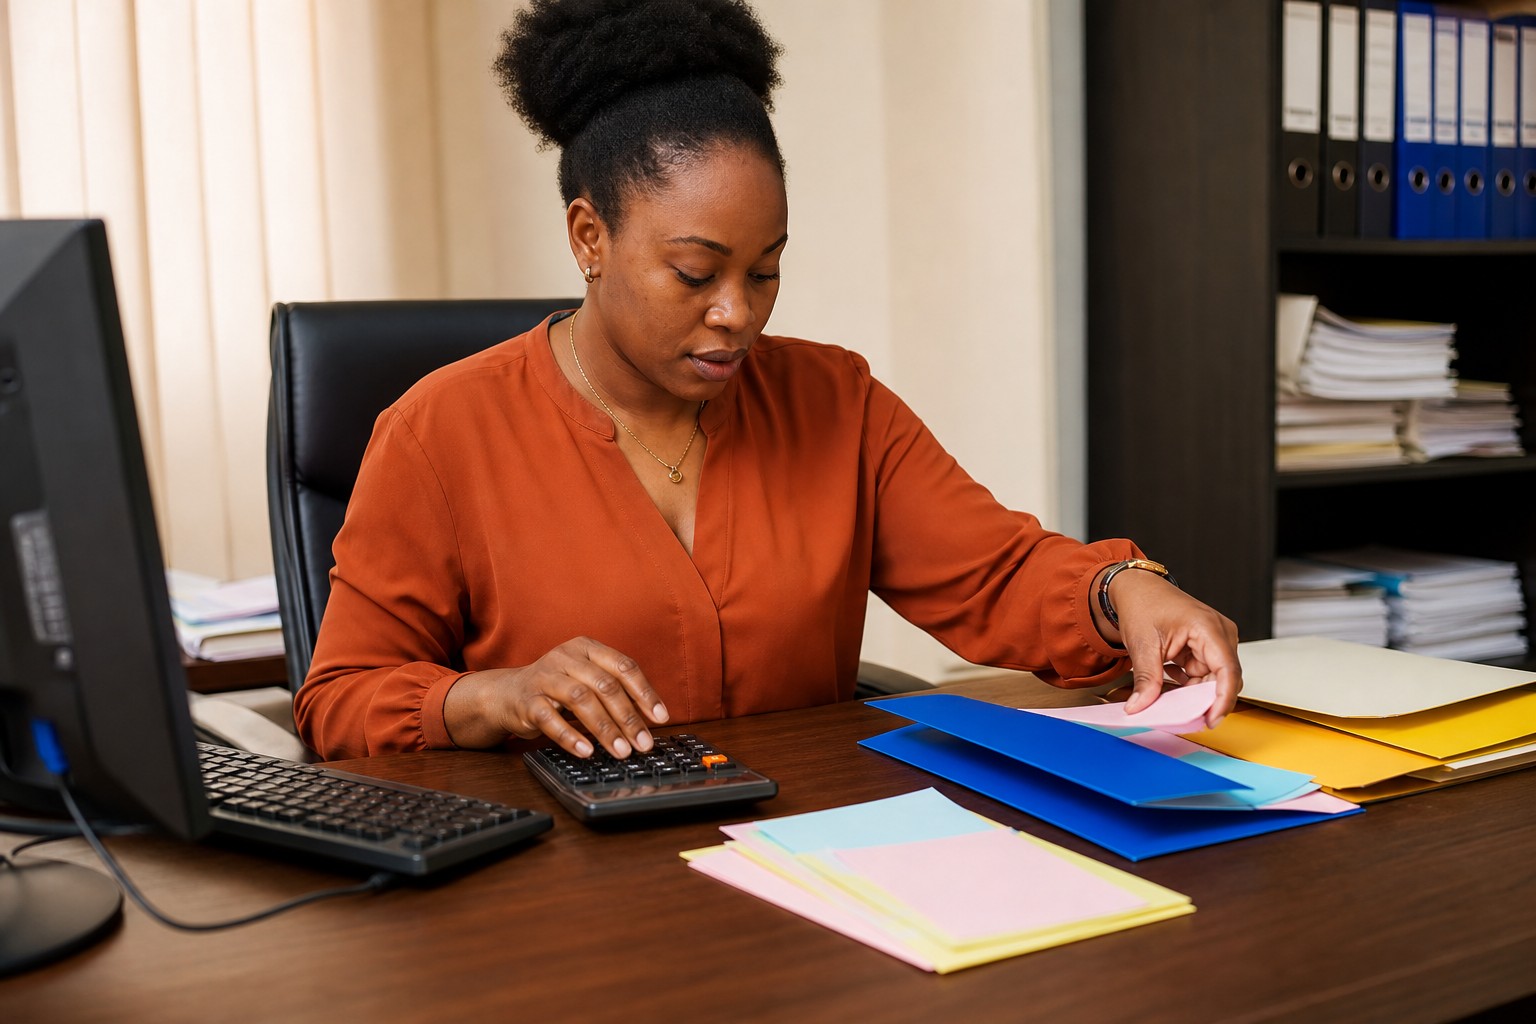
Le premier travail consiste à réclamer des papiers
Un cabinet ne peut enregistrer que ce qui lui parvient. La collecte n’est donc pas une formalité préalable au métier : elle en est la première tâche, et souvent la plus ingrate. Il faut convenir d’une date de remise, d’un format accepté — original, copie, photographie lisible, export du compte —, puis relancer.
Une opération sans pièce n’est pas une opération inexistante : c’est une opération non justifiée, et la nuance change tout. Elle sera enregistrée si elle apparaît sur un relevé, mais elle restera signalée comme telle jusqu’à ce que le justificatif arrive ou que son absence soit expliquée.
Le réflexe professionnel, ici, tient en trois gestes : demander, consigner la demande, et laisser le trou visible. Un cabinet ne reconstitue pas une facture disparue, ne rédige pas un reçu à la place d’un tiers et ne remplace pas une pièce manquante par une écriture arrangeante. Ce qui se perd dans ces trois interdits n’est pas seulement la régularité : c’est la valeur de tout le dossier, puisqu’une seule pièce fabriquée rend suspectes toutes les autres.
Du classement à l’écriture, où se décide la fiabilité
Les pièces sont ensuite classées par nature et par période, puis enregistrées. C’est à ce moment qu’intervient le référentiel comptable, c’est-à-dire les règles selon lesquelles une opération devient une écriture.
Ce référentiel n’est pas le même partout. Dans les États parties à l’OHADA, l’acte uniforme relatif au droit comptable et à l’information financière fixe un cadre commun. Mais l’OHADA regroupe une partie des pays africains, pas le continent : ailleurs, le cabinet applique le référentiel en vigueur dans son pays d’exercice. Il n’existe ni plan comptable universel, ni présentation d’états financiers valable partout.
Ce qui est constant, en revanche, c’est la discipline : chaque écriture renvoie à une pièce identifiable, datée, retrouvable. Une comptabilité se contrôle en remontant ce chemin à l’envers, et c’est exactement ce que fera quiconque viendra la vérifier.
Le rapprochement, ou les comptes confrontés au réel
Vient ensuite le rapprochement bancaire : comparer ce que dit la comptabilité et ce que disent les relevés. Les écarts qu’il révèle sont presque toujours instructifs. Un encaissement décalé, des frais jamais enregistrés, un doublon de saisie, une dépense personnelle passée par le compte de l’activité, un versement dont personne ne sait plus l’origine.
La diversité des moyens de paiement complique l’exercice sans le changer. Espèces, virement, carte, portefeuille numérique : chaque canal laisse une trace de nature différente, plus ou moins immédiate, et le rapprochement doit accepter cette hétérogénéité plutôt que de la niveler.
Le traitement d’une anomalie obéit à une règle simple : on la documente, on ne la lisse pas. Dans un cabinet organisé, celui qui saisit n’est pas celui qui contrôle, et un écart non expliqué remonte au responsable du dossier plutôt que de disparaître dans une écriture d’ajustement.
La clôture : des états, et quelqu’un pour les expliquer
La clôture consiste à justifier les soldes, passer les écritures d’inventaire, contrôler la cohérence de l’ensemble, puis établir les états financiers. Le cabinet produit alors des documents dont chacun a un usage distinct : la balance et le grand livre servent au contrôle interne, les journaux à la traçabilité, les états financiers à la communication avec l’extérieur.
Reste l’étape que beaucoup de cabinets sautent : la restitution. Un document que le dirigeant ne comprend pas ne sert qu’à être déposé. L’expliquer en langue courante — d’où vient le résultat, ce qui a changé depuis l’exercice précédent, quelles lignes méritent une décision — transforme une obligation en instrument de pilotage. C’est probablement le point où un cabinet se distingue le plus nettement d’un autre.
Paie et déclarations sociales, un calendrier qui ne se négocie pas
Lorsque le client emploie, le cabinet établit les bulletins, calcule les cotisations et prépare les déclarations. L’Organisation internationale du Travail rappelle que la protection sociale couvre des risques rencontrés au cours de la vie et se finance notamment par des cotisations assises sur les salaires.
Les branches couvertes, les organismes compétents et les modalités de calcul diffèrent selon les pays : le cabinet applique le régime du lieu où l’employeur est établi, et n’a rien à transposer d’un pays à l’autre. Ce qui se transpose, c’est la contrainte de calendrier, car une déclaration sociale se dépose à une date qui ne se négocie pas.
Le comptable n’est pas pour autant l’employeur. Il calcule, il alerte, il documente ; il n’arbitre pas un différend, ne rédige pas un contrat de travail à la place d’un juriste et ne décide pas d’une rupture.
Ce que le cabinet garde, protège et ne dit à personne
Un cabinet détient des informations qui permettraient de nuire à ses clients : chiffre d’affaires, marges, salaires individuels, coordonnées bancaires, difficultés de trésorerie. La confidentialité n’y est donc pas une posture commerciale mais une condition d’exercice.
Concrètement : accès limité aux collaborateurs qui traitent le dossier, identifiants personnels et non partagés, sauvegardes régulières et vérifiées, conservation des pièces pendant les durées prévues par le cadre applicable, transmission à des tiers seulement lorsque ceux-ci ont qualité pour les recevoir. Des coordonnées bancaires ou des identifiants ne se communiquent pas dans une conversation ordinaire, et une demande de virement reçue par messagerie se vérifie par un autre canal avant d’être exécutée.
Logiciels et intelligence artificielle : ce qu’ils ne portent pas
L’import bancaire automatique, la lecture optique des factures et les outils d’intelligence artificielle font gagner un temps réel : classer des pièces, repérer celles qui manquent, préparer un brouillon de synthèse, retrouver un document dans un dossier volumineux.
Aucun de ces outils ne porte la responsabilité du résultat. Une lecture automatique se trompe de montant, de date ou de sens ; un classement automatique dépend de la qualité de ce qu’on lui a donné ; un modèle produit une phrase plausible sans savoir si elle est exacte. Le contrôle humain n’est pas une précaution facultative, c’est ce qui distingue une comptabilité d’un empilement de suppositions bien présentées. Et aucun outil ne crée, ne supprime ni n’interprète une obligation légale à la place d’un professionnel.
Dans le contexte africain
Il n’existe pas un cadre comptable africain. Dans les États parties à l’OHADA, un référentiel commun s’applique ; ailleurs sur le continent, d’autres règles s’imposent, avec leurs propres formats d’états et leurs propres échéances. Un cabinet exerce dans le droit d’un pays, jamais dans celui d’une région entière.
Une partie de la clientèle arrive avec une activité partiellement documentée. L’Organisation internationale du Travail décrit le poids de l’emploi informel dans de nombreuses économies : pour un cabinet, cela se traduit très concrètement par un premier travail de séparation des flux personnels et professionnels, puis de mise en place de reçus et de factures là où il n’y en avait pas.
La Banque mondiale souligne par ailleurs que les petites et moyennes entreprises représentent une part majeure de l’emploi et affrontent un déficit d’accès au financement. Des comptes tenus rendent un dossier présentable ; ils ne garantissent ni un crédit, ni un contrat, ni un partenaire, et le dire honnêtement vaut mieux que d’en faire un argument commercial.
Restent les conditions matérielles, qui varient selon les zones bien plus que selon les pays : accès à Internet, coût des services, distances, langues de travail, habitudes de paiement. Selon les cas, la remise des pièces sera physique, photographique ou mixte, et un cabinet sérieux organise sa collecte à partir de ce qui existe chez son client plutôt qu’à partir de l’outil qu’il préfère.
Ce qu’un cabinet comptable ne promet pas
Il ne promet pas de supprimer un impôt, ni de garantir l’absence de contrôle. Il ne certifie pas ce qu’il n’a pas vu. Il ne se substitue ni au conseil fiscal, qui pose un diagnostic, régularise et assiste lors d’un contrôle, ni au juriste, ni à l’audit légal lorsque celui-ci est requis.
Il n’annonce pas non plus de tarif valable pour tous : le prix d’une mission dépend du volume de pièces, du nombre de salariés, de la fréquence des travaux, de l’état du dossier au départ et du niveau d’accompagnement souhaité. Deux entreprises de même chiffre d’affaires peuvent demander des charges de travail sans rapport.
Ce qu’un cabinet peut promettre est plus modeste et plus utile : que chaque chiffre remis renvoie à une pièce, que les échéances soient connues d’avance, et que le dirigeant reparte en ayant compris ce qu’il vient de signer.